2026年04月27日
電子帳簿保存法とEDI取引の対応ポイント
電子帳簿保存法(以下、電帳法)への対応は、経理・財務部門にとって避けて通れない課題となっています。
特にEDI(Electronic Data Interchange:電子データ交換)やWeb-EDIを利用している企業では、請求データや注文データ、支払データなどの電子取引データを適切に保存しなければなりません。
とはいえ、「EDIでやり取りしているデータも保存義務の対象になるのだろうか」「紙に印刷して保管していれば問題ないのだろうか」と疑問を持つ方も多いのではないでしょうか。
この記事では、電帳法におけるEDI取引の位置付けと、実務上押さえておきたい対応ポイントを分かりやすく解説します。
-
著者情報
JSOL-EDIブログチーム
40年以上にわたるEDIサービス提供で培った実績とノウハウをもとに、現場の疑問や課題を整理し、業務改善につながるヒントをお届けします。
1. 電帳法改正とEDI取引への影響
電帳法でEDI取引が対象となる理由
電帳法では、電子的に授受された取引情報を「電子取引データ」として保存することが求められ、EDIやWeb-EDIでやり取りされる注文データや請求データ、支払データも、その対象に含まれます。例えば、経理担当者が取引先から受領した請求データを確認し、会計システムへ登録したうえで支払処理を行うケースを考えてみましょう。
この場合、EDI経由で受信した請求データは電子取引データに該当するため、紙に印刷して保管するだけでは電子取引データの保存要件を満たせません。
経理・財務部門が押さえるべき背景
近年はペーパーレス化や企業間のデータ連携が進み、多くの企業でEDI取引が活用されています。その結果、月次決算や支払業務で扱う情報の多くが電子化されました。
こうした環境では、単にデータを保存するだけでは十分ではありません。必要なときに検索でき、求められた際に速やかに提示できる状態を維持することが重要です。
「受信したデータをどのように保存するか」だけでなく、「必要なときに検索・提示できるか」も重要なポイントです。
2. 電帳法が求める電子取引データの保存要件
検索要件と見読性の確保
税務調査や監査では、過去の請求データの提出を求められることがあります。例えば、「2026年4月にA社から受領した請求データを確認したい」と依頼された場合でも、速やかに検索できる状態で保存されていなければなりません。主な検索項目は次のとおりです。
・取引年月日
・取引先
・取引金額
また、運用によっては日付または金額の範囲指定検索や、複数条件を組み合わせた検索への対応が求められる場合があります。
さらに、保存したデータを人が確認できる状態にしておく「見読性」の確保も必要です。
EDIでやり取りされるデータは、固定長形式やCSV形式、XML形式など様々なフォーマットで保存されることがあります。
また、Shift_JISやUTF-8ではなく、EBCDICなどの文字コードの場合、環境によっては、データをそのまま開いても内容を正しく確認できないケースがあります。
電帳法で求められる見読性とは、単にデータが保存されている状態ではなく、
必要なときに取引内容を人が確認できる状態を維持することです。
そのため、EDIデータに適した画面表示機能や帳票出力機能を備え、税務調査や監査の際に取引内容を容易に確認できる環境を整備しておくことが重要です。
真実性の確保とタイムスタンプ
真実性とは、保存したデータが後から改ざんされていないことを担保するための考え方です。
代表的な対応方法としては、次のようなものがあります。
・タイムスタンプの付与
・訂正・削除履歴の管理
・改ざん防止機能を備えたシステムの利用
・事務処理規程に基づく運用
タイムスタンプは、「そのデータがいつ存在していたか」を証明する仕組みです。
ただし、タイムスタンプの付与が必須というわけではなく、運用方法によっては他の方法で要件を満たせる場合もあるため、自社の運用状況を確認しておくことが大切です。
3. EDIシステムで実施すべき対応策
EDIデータの保存環境を確認する
まず確認したいのは、自社のEDIやWeb-EDIで、どこまでデータを保存しているかという点です。経理部門では請求データに注目しがちですが、実際には注文データや支払データなども保存対象となる可能性があります。
保存対象を整理したうえで、次の点を確認しましょう。
・どこに保存されているか
・どの程度の期間保存されるか
・バックアップは取得されているか
また、税法上求められる保存期間を満たしているかについても確認しておくことが重要です。
検索・監査対応を考慮した運用を整備する
電帳法への対応では、システムだけでなく運用ルールの整備も欠かせません。
例えば、請求・支払処理は次のような流れで進みます。
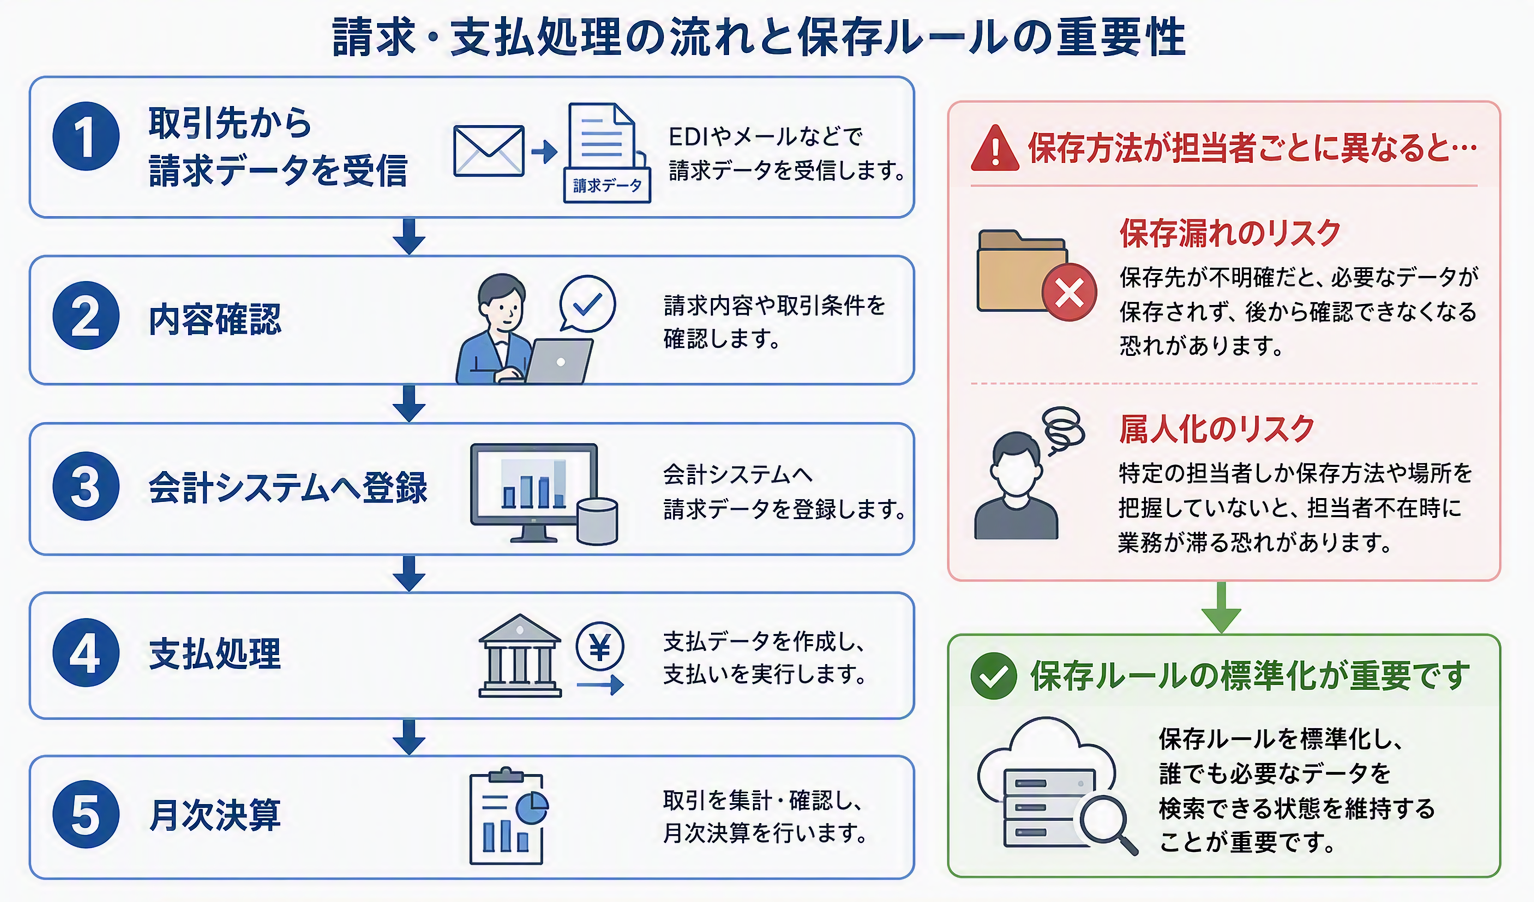
この過程で担当者ごとに保存方法が異なると、保存漏れや属人化が発生する恐れがあります。
「保存ルールを標準化し、誰でも必要なデータを検索できる状態を維持すること」が重要です。
4. 電帳法対応で見落としやすい注意点
「EDIだから自動的に適法」とは限らない
EDIを利用しているからといって、必ずしも電帳法への対応が完了しているとは限りません。例えば、データ自体は保存されていても、
・検索できない
・訂正履歴が残らない
・保存対象に漏れがある
といった状態では、保存要件を満たせない可能性があります。
電子取引データの保存漏れに注意
保存対象は請求データだけではありません。注文データや支払データも対象となる場合があります。
また、メール添付ファイルやWebサービス経由で受領したデータが対象になるケースもあります。
自社でどのような電子取引を行っているかを棚卸しし、保存対象に漏れがないか確認することが重要です。
5. まとめ
電帳法対応はシステムと運用の両面が重要
電帳法への対応では、EDI取引によって発生する電子取引データを適切に保存し、検索性と真実性を確保することが求められます。特に経理・財務部門では、請求・支払処理から月次決算までの業務全体を俯瞰し、保存漏れが発生していないか継続的に確認することが大切です。
「電帳法対応は単なる法令対応ではなく、データ管理の効率化や監査対応の負荷軽減にもつながる取り組みです。」
この機会に、自社のEDI環境や電子取引データの保存・運用方法を見直してみてはいかがでしょうか。
JSOLでは40年以上にわたりEDIサービスをご提供しています。EDIに関するご質問や、サービス概要は以下の「資料ダウンロード」「お問い合わせ」をご活用ください。
電子帳簿保存法とEDI取引に関するよくある質問
Q. EDIでやり取りしたデータは電子帳簿保存法の保存対象になりますか?
はい。EDIやWeb-EDIで授受した注文データ、請求データ、支払データなどは電子取引データに該当するため、電子帳簿保存法の保存要件に従って保存する必要があります。
Q. EDIデータを紙に印刷して保存すれば電子帳簿保存法に対応できますか?
いいえ。EDIやWeb-EDIで電子的に授受した取引データは、電子データのまま保存する必要があります。
紙に印刷して保管するだけでは電子取引データの保存要件を満たせません。検索性や真実性などの要件を満たした形で保存することが重要です。
Q. 電子帳簿保存法で求められるEDIデータの検索要件とは何ですか?
取引年月日、取引先、取引金額などを条件として検索できる状態で保存することが求められます。また、運用によっては日付や金額の範囲検索、複数条件検索への対応が必要になる場合があります。
Q. EDIシステムを利用していれば自動的に電子帳簿保存法へ対応できるのでしょうか?
いいえ。EDIデータが保存されていても、検索機能が不足していたり、訂正・削除履歴が管理できなかったり、保存対象に漏れがあったりすると要件を満たせない可能性があります。システムと運用の両面で確認が必要です。
Q. 電子帳簿保存法対応で見落としやすいポイントは何ですか?
請求データだけでなく、注文データや支払データ、メール添付ファイル、Webサービス経由で受領した電子データも保存対象になる場合があります。自社の電子取引を棚卸を行い、保存漏れがないか確認することが重要です。