2026年09月04日
銀行向けSalesforce導入事例
契約率10%改善につながる活用ポイント
銀行業務では、Web申込や口座開設などの顧客接点がオンライン化する一方で、申込後の行内事務や契約手続きが複数システムに分断され、リードタイムの長期化や顧客離脱につながるケースがあります。
こうした課題に対し、Salesforceは、顧客情報や申込状況、対応履歴を一元管理し、顧客接点と行内業務をつなぐ基盤として活用されています。
本記事では、銀行向けSalesforce導入事例をもとに、ローン申込や口座開設などの業務でSalesforceがどのように活用されているかを整理します。
あわせて、手続きプロセスの短縮や顧客離脱防止につながる考え方、既存システム連携、導入後の運用定着で確認したいポイントを解説します。
銀行でSalesforce導入が求められる背景
銀行業務では、Web申込や口座開設などの顧客接点がオンライン化する一方で、申込後の審査・契約・事務処理が複数システムや手作業に分かれていることがあります。
顧客接点だけをデジタル化しても、行内業務が分断されたままでは、契約完了までのリードタイム短縮や顧客離脱防止につながりにくくなります。
銀行向けSalesforce導入では、申込情報、進捗状況、顧客対応履歴などを一元的に扱い、顧客接点と行内業務をつなぐ基盤として活用することが重要です。
特にローン申込や口座開設など、顧客の手続き負担と行内事務の効率化が同時に求められる領域では、Salesforceを活用して申込から契約・手続き完了までのプロセスを見直すことが、導入検討のポイントになります。
銀行向けSalesforce導入で解決したい課題
銀行業務では、Web申込や口座開設がオンライン化しても、その後の確認・審査・契約・事務処理が分断されたまま残ることがあります。Salesforce導入では、顧客接点だけでなく、申込後の行内業務まで含めて見直すことが重要です。
申込情報や対応履歴が分散している
顧客情報、申込情報、対応履歴、手続き状況などが複数のシステムや部署に分かれていると、担当者が最新状況を把握しにくくなります。
その結果、問い合わせ対応の遅れや確認作業の重複、対応漏れにつながる可能性があります。
手続き完了までのリードタイムが長い
ローン申込や口座開設などでは、Webで申込を受け付けても、その後の本人確認、審査、契約・手続き完了までに電話、郵送、来店、複数システムでの確認作業が残る場合があります。
申込後のプロセスが複雑になると、手続き完了までの時間が長くなり、顧客離脱の要因になります。
既存システム連携や運用設計が複雑になりやすい
銀行では、申込受付、審査、契約、基幹システムなどが業務ごとに分かれていることが多く、Salesforce導入時には既存システムとの連携設計が重要になります。
また、顧客情報や契約情報を扱うため、アクセス権限、操作履歴、運用ルールなども含めて検討する必要があります。
銀行におけるSalesforceの主な活用シーン
Salesforceは、銀行業務において顧客情報の管理だけでなく、申込受付、進捗管理、顧客対応、行内事務の効率化などに活用されています。
ここでは、代表的な活用シーンを整理します。
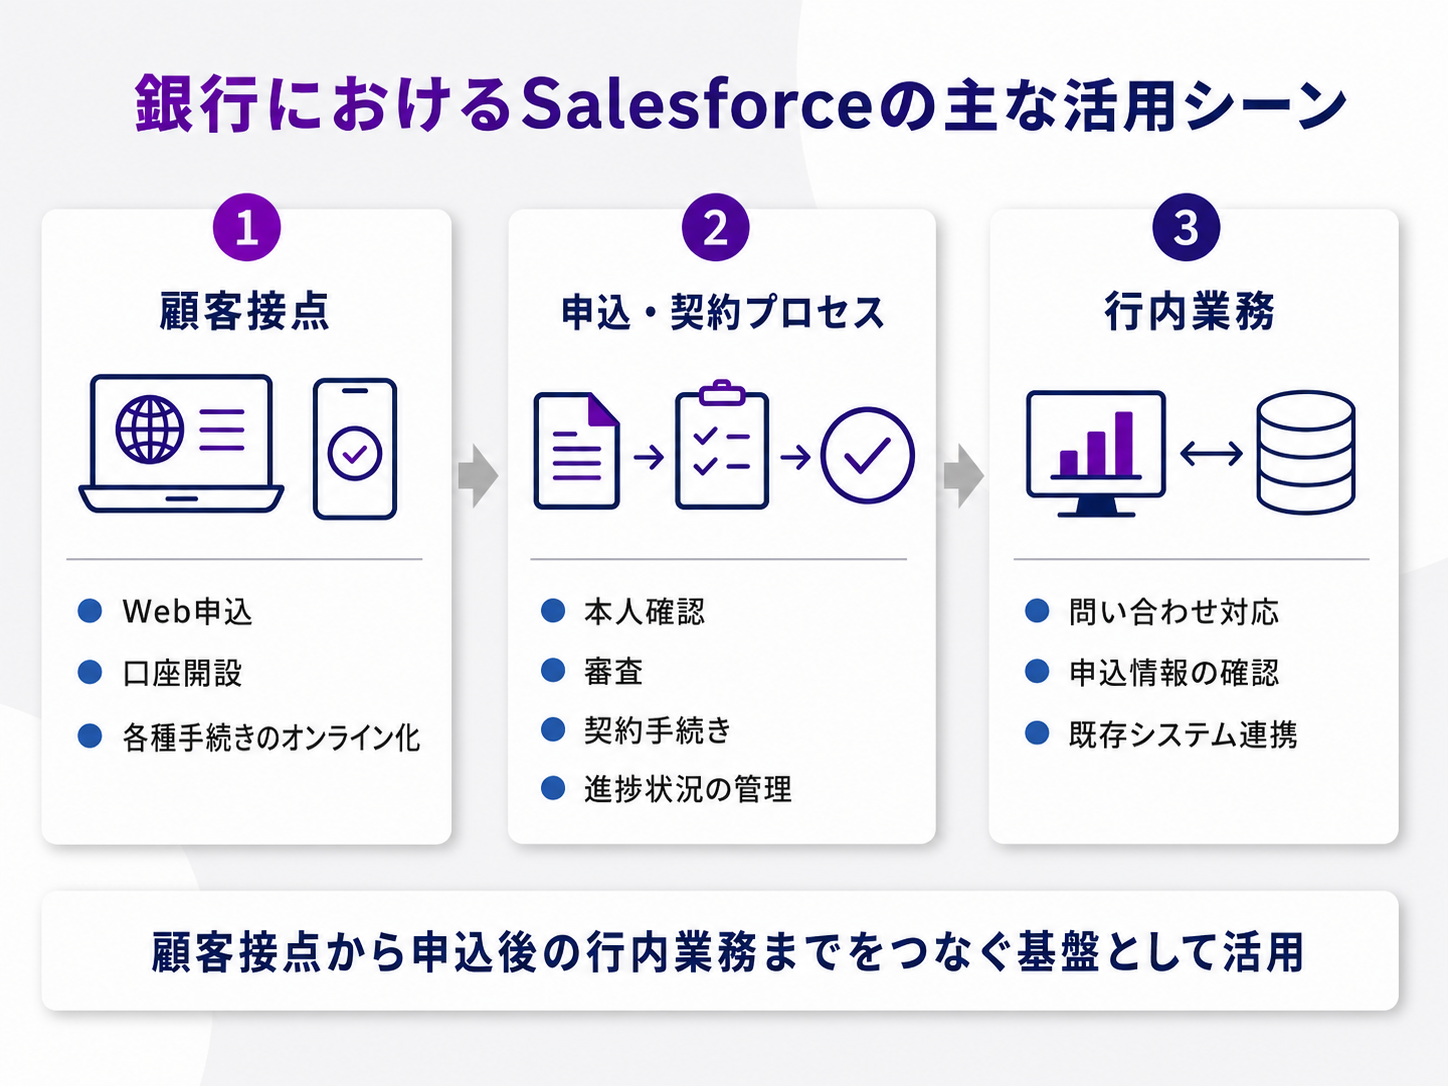
顧客接点のオンライン化
口座開設や各種申込手続きでは、Web申込後の確認、問い合わせ対応、手続き状況の照会まで含めた設計が重要です。
Salesforceを活用することで、申込者向けサイトや行内担当者向けの管理画面を構築し、申込情報の確認や問い合わせ対応を一元的に行いやすくなります。
申込・契約プロセスの一元管理
ローン申込では、本人確認、審査、契約手続きなどが分断されていると、契約完了までのリードタイムが長くなります。
Salesforce Financial Services Cloudを活用することで、申込から契約までのプロセスを一元的に管理しやすくなり、リードタイム短縮や進捗管理の効率化につなげられます。
行内業務・既存システムとの連携
申込後の問い合わせ対応や手続き状況の確認は、顧客体験に大きく影響します。
Salesforce上で申込情報、対応履歴、進捗状況を管理することで、担当者が必要な情報を確認しやすくなります。また、既存システムと必要な情報を連携することで、行内業務の効率化にもつなげやすくなります。
銀行向けSalesforce導入事例
ここでは、銀行業務におけるSalesforce導入事例を紹介します。ローン申込、口座開設、契約手続きなど、顧客接点と行内業務をつなぐ取り組みとして参考にできる事例です。
ふくおかフィナンシャルグループ様|カードローン契約のリードタイム短縮
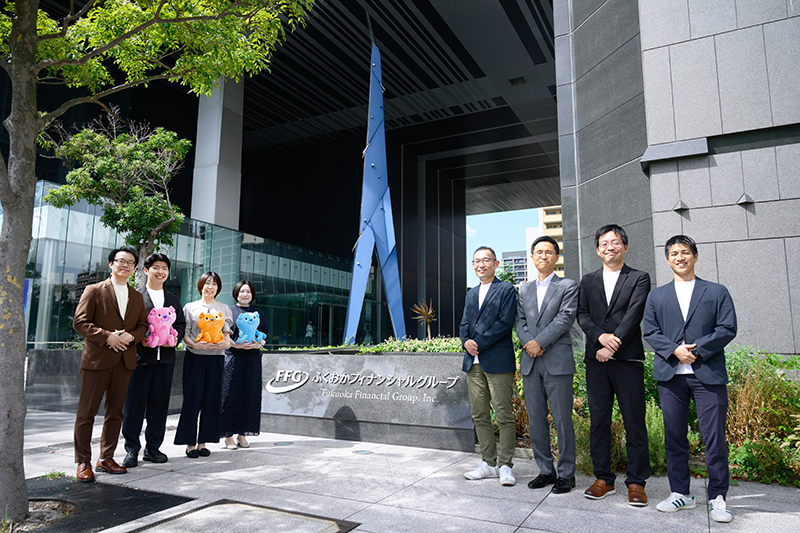 左から、JSOL 小島 崇利、安藤 大智、松野 奈緒美、高石 佳保里
株式会社ふくおかフィナンシャルグループ様 後藤 芳騎 氏、三浦 俊彦 氏、高山 隼 氏、久田 裕作 氏
ふくおかフィナンシャルグループ様では、カードローン契約のリードタイム短縮を目的に、Salesforce Financial Services Cloud(現:Agentforce Financial Services)を活用して申込から契約までのプロセスを見直しました。
課題
● Web申込後の行内事務が複数システムに分かれていた
● 電話での契約意思確認や審査結果通知書の郵送が残っていた
● 契約完了までのリードタイムが長く、保証会社の審査で承認となった顧客の3割強が契約に至っていなかった
対応
● Salesforce Financial Services Cloudをサービス基盤として導入し、申込から契約までの一連のプロセスを統合
● 進捗管理や顧客対応に必要な情報を確認しやすい仕組みを整備
成果
● 顧客の4分の1が申込翌日までに契約を完了
● 最終的な契約率が約10%改善
● 電話・郵送業務が不要となり、進捗管理の効率化にもつながった
SMBC信託銀行様|口座開設サイトの再構築
SMBC信託銀行様では、新規口座開設申込の利便性向上を目的に、Salesforceを活用して口座開設サイトを再構築しました。
課題
● 既存の口座開設サイトがモバイル対応していなかった
● 申込の機会ロスを最小化するため、短期間での対応が求められていた
対応
● Salesforceを活用して口座開設サイトを再構築
● パソコン、タブレット、スマートフォンに対応するレスポンシブウェブデザインを実現
● 申込者向けコミュニティサイトと、行内担当者向けの管理画面を提供
成果
● 申込者への手続きフォロー、開設状況の照会、問い合わせ受付が可能に
● 行内担当者が申込情報の確認や問い合わせ対応を行える仕組みを整備
● 顧客利便性の向上と行内事務手続きの効率化を実現
岩手銀行様|Web完結型ローン申込サイトの導入
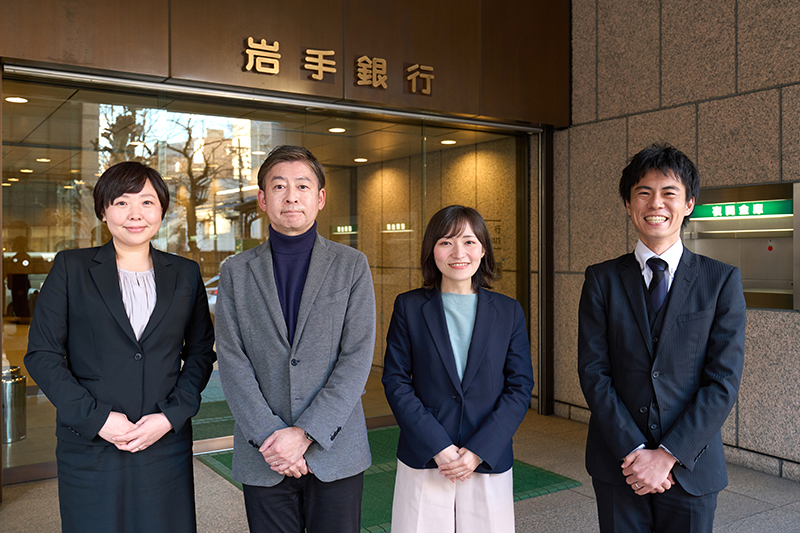 左から、株式会社岩手銀行様 高橋 利恵氏、本城 晋弥氏、小島 彩香氏
JSOL 三ツ木 亮裕
岩手銀行様では、紙の書類で受け付けていたマイカーローンの申込を、ネットで受付・契約できるWeb完結型へ移行しました。
課題
● マイカーローンの申込をネットで受け付けられるようにしたい
● ローンの商品やチャネルごとに異なる業務フローを統一したい
● ネット申込のローンデータも行内で管理したい
対応
● JSOLの「Web完結型ローン申込サイト」を導入
● Salesforce Financial Services CloudとSalesforce Community Cloudをベースに構築
● 従来は店舗窓口で扱っていた手続きを、ネット上で受け付けられるように変更
成果
● 24時間いつでもどこからでもローン申込が可能に
● マイカーローン申込の9割がWeb経由となり、貸出実行額が1.5倍に成長
● マイカーローンでの成果を受け、フリーローンや学費ローンにも利用を拡大
3つの銀行向けSalesforce導入事例から見える共通点
ここまで紹介した事例を見ると、銀行向けSalesforce導入では、顧客接点のオンライン化だけでなく、申込後の行内業務や既存システムとの接続まで含めて設計している点が共通しています。
| 共通点 | 内容 |
|---|---|
| 顧客接点と行内業務をつないでいる | Web申込や口座開設サイトだけでなく、申込後の確認、問い合わせ対応、審査、契約、事務処理まで含めて設計している |
| 申込情報・進捗状況を一元的に扱っている | 申込情報、対応履歴、手続き状況をSalesforce上で確認しやすくし、対応漏れや確認作業の重複を防ぎやすくしている |
| 既存業務・システムとの連携を前提にしている | 既存システムをすべて置き換えるのではなく、Salesforceで扱う情報や連携範囲を整理して導入している |
銀行向けSalesforce導入で確認したいポイント
銀行向けにSalesforceを導入する際は、業務効率化だけでなく、対象業務、既存システム連携、セキュリティ、運用定着まで含めて確認する必要があります。
| 確認ポイント | 確認したい内容 |
|---|---|
| 対象業務と導入範囲 | 口座開設、ローン申込、顧客対応、進捗管理など、どの業務をSalesforce上で扱うか |
| 既存システムとの連携方針 | どのデータを連携するか、どのシステムを正とするか、更新タイミングをどうするか |
| セキュリティ・運用ルール | アクセス権限、操作履歴、通信経路、データ管理方法をどのように設計するか |
| 現場での使いやすさ | 行内担当者が申込情報の確認、問い合わせ対応、進捗管理を無理なく行える画面・操作フローになっているか |
まとめ
銀行向けSalesforce導入では、顧客接点のオンライン化だけでなく、申込後の確認、審査、契約、問い合わせ対応などの行内業務まで含めて設計することが重要です。
ローン申込や口座開設のように、顧客の利便性と行内事務の効率化が同時に求められる領域では、申込情報や進捗状況、対応履歴を一元的に管理できる仕組みが、リードタイム短縮や顧客離脱防止につながります。
JSOLでは、Salesforce Financial Services CloudやCommunity Cloudを活用した銀行向け導入事例をもとに、顧客接点のオンライン化だけでなく、申込後の行内業務や既存システム連携まで含めた導入支援を行っています。
銀行向けSalesforce導入を検討している場合は、まずは対象業務や既存システムとの連携範囲を整理するところから始めるとよいでしょう。
銀行向けSalesforce導入の詳細はこちら
https://promotion.jsol.co.jp/salesforce/finance.html
よくある質問(FAQ)
Q1. 銀行向けSalesforce導入では、どのような業務が対象になりますか?
A1. 口座開設、ローン申込、各種手続きのオンライン化、顧客対応、進捗管理、行内事務の効率化などが対象になります。申込者への手続きフォローや問い合わせ受付、行内担当者向け管理画面の構築、既存システムとの連携まで含めて検討することが重要です。
Q2. 銀行向けSalesforce導入で特に確認すべき点は何ですか?
A2. 対象業務と導入範囲、既存システムとの連携方針、セキュリティ要件、導入後の運用ルールを確認する必要があります。特に、どの情報をSalesforce上で扱い、どのシステムと連携するかを事前に整理しておくことが重要です。
Q3. Salesforce導入によって、顧客離脱防止につながりますか?
A3. 申込後の確認、審査、契約、問い合わせ対応などのプロセスを一元的に管理できるようになると、手続き完了までのリードタイム短縮や対応漏れの抑制につながります。ふくおかフィナンシャルグループ様の事例では、カードローン契約プロセスの見直しにより、最終的な契約率が約10%改善しています。
Q4. 導入後の運用定着では、どのような点が重要ですか?
A4. 行内担当者が日常業務で使いやすい画面や操作フローになっているかが重要です。申込情報の確認、問い合わせ対応、進捗管理など、実際の業務に合わせて設計することで、導入後の定着につながりやすくなります。
(出典)
株式会社岩手銀行様導入事例
https://www.jsol.co.jp/casestudy/71_iwatebank.html
株式会社ふくおかフィナンシャルグループ様導入事例
https://www.jsol.co.jp/casestudy/096_ffg.html
SMBC信託銀行様導入事例
https://www.jsol.co.jp/release/2017/170809.html