2026年08月31日
ローン契約オンライン化の事例
契約完了率20%→70%へ
金融機関のローン契約業務では、申込後の契約意思確認や書類手続きに時間がかかり、契約完了までのリードタイムや途中離脱が課題になることがあります。
JSOLが支援したふくおかフィナンシャルグループ様の事例では、ローン契約手続きのオンライン化にSalesforceを活用し、申込から5日以内の契約完了率が従来の約20%から約70%へ向上しました。また、契約率も約10%改善しています。
本記事では、ローン契約オンライン化の背景と課題、Salesforce Private Connectを活用したシステム連携の考え方、ふくおかフィナンシャルグループ様の導入事例をもとに、金融機関が検討時に確認すべきポイントを整理します。
1. ローン契約オンライン化の背景
金融サービスにおけるデジタルシフトの加速
金融サービスのデジタル化が進むなか、ローン契約においても非対面・オンラインで手続きを進めたいというニーズが高まっています。
従来のローン契約では、申込後の契約意思確認や書類手続きに、電話・郵送・来店などが必要になることがありました。こうした手続きが契約完了までのリードタイムを長くし、顧客が途中で離脱する要因になる場合があります。
そのため、金融機関では、顧客がオンライン上で手続きを進めやすい導線を整えながら、契約手続き全体を効率化することが重要になっています。
顧客の期待と業務効率化の両立が課題に
ローン契約のオンライン化では、顧客がスマートフォンやPCから手続きを進めやすい環境を整えるだけでなく、金融機関側の業務設計もあわせて検討する必要があります。
金融機関では、審査情報や契約情報の管理、本人確認、進捗管理、既存システムとの連携、セキュリティ要件への対応などを、契約プロセス全体の中で整理しておくことが重要です。
そのため、オンライン化を進める際は、顧客が途中で離脱しにくい導線と、金融機関として求められる業務統制・リスク管理を両立させる設計が求められます。
2. 従来のローン契約における主な課題
1. 顧客離脱の多発
従来のローン契約では、申込後に契約意思確認の電話や書類の郵送など、オンラインだけでは完結しない手続きが残ることがあります。
手続きが複数の段階に分かれると、ローン契約完了までのリードタイムが長くなり、途中離脱が発生しやすくなります。その結果、契約完了率が下がり、顧客獲得機会を逃す要因になります。
2. 業務負荷の高さ
紙ベースの契約管理や手作業を前提とした確認・管理が残っていると、行内担当者の業務負荷は高くなります。
申込状況や契約状況を複数のシステムで確認する必要がある場合、対応状況の把握や社内連携にも時間がかかります。申込件数が増えるほど確認・対応の負荷は増大し、処理遅延や対応漏れが発生しやすくなります。
3. セキュリティリスクと法令遵守対応
ローン契約では、個人情報や信用情報など、機密性の高い情報を扱います。そのため、オンライン化を進める際も、情報漏洩や不正アクセスを防ぐためのセキュリティ対策が不可欠です。
あわせて、アクセス権限や通信経路、操作履歴の管理など、金融機関として求められる統制や法令遵守に対応できる設計が重要になります。
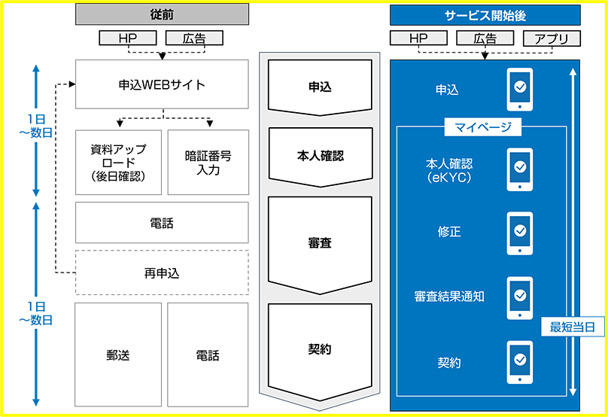
図:従来のローン契約手続きとオンライン化後の流れの比較
(JSOL)https://www.jsol.co.jp/release/2023/240325.html
3. JSOLがローン契約オンライン化で実現できること
JSOLはSalesforceを活用し、金融機関におけるローン契約オンライン化を支援しています。
ローン契約のオンライン化では、顧客がWeb上で契約まで進められる導線を整えるだけでなく、行内事務の負担軽減や、既存システムとの安全な連携まで含めた設計が重要になります。
3-1. 顧客体験の向上
● Web上でローン契約手続きを進められる
● 来店・郵送に依存しない契約手続きを実現できる
● 電子署名や本人確認など、契約に必要な手続きをオンライン上で扱える
● 申込後から契約完了までのリードタイム短縮につながる
3-2. 行内業務の効率化
● 申込状況や契約状況を確認しやすくなる
● 契約手続きに関する情報を一元管理できる
● 複数システムをまたぐ確認・対応負荷を軽減できる
3-3. セキュアなシステム連携
● Salesforce Private Connectを活用した安全なシステム連携
● AWS上のAPIゲートウェイとの仮想的な専用線接続
● セキュリティ要件を踏まえた既存システム連携
4. ふくおかフィナンシャルグループ様のローン契約オンライン化事例
背景と課題
ふくおかフィナンシャルグループ様では、ローン承認後の契約手続きに電話や郵送が残っており、契約完了までに時間がかかりやすい状況がありました。その結果、申込から5日以内の契約完了率は約20%にとどまり、顧客離脱の抑制が課題となっていました。
また、行内では複数システムをまたいだ確認・対応が発生しており、契約状況の把握や事務処理の負荷軽減も課題となっていました。
JSOLの支援内容
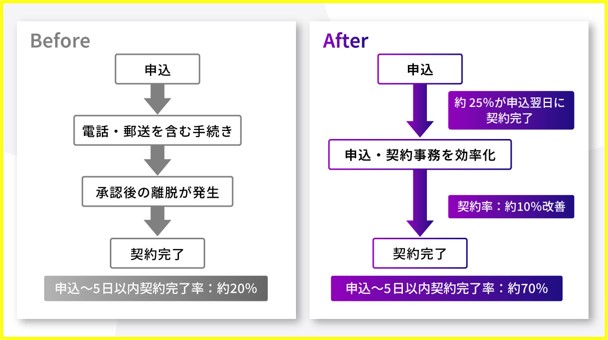 図:ローン契約オンライン化による業務プロセスの変化
導入効果
導入後は、申込から5日以内の契約完了率が従来の約20%から約70%へ向上しました。また、顧客離脱の減少により、契約率も約10%改善しています。
ローン契約手続きをWeb上で完結できるようにしたことで、顧客が手続きを進めやすくなり、行内の事務負担軽減にもつながっています。
● 申込から5日以内の契約完了率:約20%から約70%へ向上
● 契約率:約10%改善
● Web完結で契約まで可能に
● Salesforce Private Connectによる安全なシステム連携
● ローン業務のDX化と行内事務負担の軽減
出典:JSOL「株式会社ふくおかフィナンシャルグループ様導入事例」
https://www.jsol.co.jp/casestudy/096_ffg.html
出典:JSOL「ローン業務のDX化を推進」
https://www.jsol.co.jp/release/2023/240325.html
5. 事例から整理するローン契約オンライン化の設計ポイント
前章の事例を踏まえると、ローン契約オンライン化では、Web手続き、本人確認、契約状況の確認、既存システム連携を一体で設計することが重要です。
| 観点 | 確認したいポイント |
|---|---|
| Web契約手続き | 来店や郵送に依存せず、Web上で契約まで進められるか |
| 本人確認 | e-KYCなどを活用し、本人確認をオンライン上で完結できるか |
| 契約状況の確認 | 申込状況や契約状況をリアルタイムに把握できるか |
| 既存システム連携 | Salesforceと既存システムを安全に連携できるか |
| セキュリティ要件 | 通信経路や接続方式を金融機関の要件に合わせて設計できるか |
6. ローン契約オンライン化におけるセキュリティ設計のポイント
ローン契約オンライン化では、顧客情報や契約情報など、機密性の高い情報を扱います。そのため、顧客利便性を高めるだけでなく、通信経路、アクセス権限、ログ管理などを含めたセキュリティ・統制設計が重要です。
Salesforce Private Connectによる安全なシステム連携
ふくおかフィナンシャルグループ様の事例では、Salesforce Private Connectを活用し、SalesforceとAWS上のAPIゲートウェイを仮想的な専用線で接続しています。
金融機関のローン契約オンライン化では、顧客情報や契約情報を扱うため、通信経路を含めたセキュリティ設計が重要です。同事例では、こうした仮想的な専用線による接続を通じて、行内システムとのセキュアなAPI連携を行っています。
顧客情報・契約情報のアクセス管理
ローン契約では、個人情報や信用情報など、厳格な管理が求められる情報を扱います。
オンライン化を進める際は、利用者や担当者ごとに必要な情報へ適切にアクセスできるよう、権限設計を行うことが重要です。あわせて、誰がどの情報を確認・更新できるかを整理しておくことで、運用開始後の管理もしやすくなります。
運用・監査を見据えたログ管理
ローン契約手続きをオンライン化した後も、権限変更、操作履歴、障害発生時の対応など、運用面で確認すべき事項は残ります。
そのため、導入時点からログ管理や運用ルールを整理し、システム利用開始後も継続的に見直せる状態にしておくことが重要です。
7. 他ローン商品へ広げる際の考え方
ローン契約オンライン化は、すべてのローン商品を一度に対象にする必要はありません。まずは対象業務を絞って導入し、その後、他のローン商品へ段階的に広げる進め方も選択肢になります。
補足事例として、岩手銀行様では、マイカーローンを手始めに、フリーローン、学費ローンへとJSOLの「Web完結型ローン申込サイト」を導入しています。対象範囲を段階的に広げた結果、申込の9割がWeb経由となり、マイカーローンの貸出実行額も約1.5倍に成長しています。
このように、ローン契約オンライン化を検討する際は、自社の業務負荷が大きい領域や、顧客接点の改善効果が見込める商品から着手し、段階的に対象範囲を広げていくことが重要です。
出典:JSOL「株式会社岩手銀行様導入事例」
https://www.jsol.co.jp/casestudy/71_iwatebank.html
8. まとめと次のステップ
ローン契約オンライン化は、顧客がWeb上で契約手続きを進めやすくするだけでなく、行内業務の効率化や既存システムとの安全な連携まで含めて設計することが重要です。
本記事で紹介した事例では、Salesforceを活用したローン契約手続きのオンライン化により、申込から5日以内の契約完了率が従来の約20%から約70%へ向上し、契約率も約10%改善しています。
一方で、ローン契約オンライン化を進める際は、対象業務の範囲、本人確認、契約状況の管理、既存システム連携、セキュリティ要件などを事前に整理する必要があります。自社の業務やシステム構成に合わせて、どの範囲から着手するかを検討することが重要です。
ローン契約オンライン化や金融機関向けSalesforce活用について、より詳しく確認したい方は以下をご覧ください。
- 導入事例資料DLはこちら
https://promotion.jsol.co.jp/salesforce/download.html
- JSOLのSalesforce導入支援サービス
https://promotion.jsol.co.jp/salesforce/cycle.html
よくある質問(FAQ)
Q. ローン契約のオンライン化にかかる期間はどのくらいですか?
A. 導入期間は、対象となるローン業務の範囲、既存システムとの連携有無、本人確認や契約状況管理の設計、セキュリティ要件などによって異なります。まずは対象業務と連携範囲を整理したうえで、段階的に導入計画を検討することが重要です。
Q. Salesforce Private Connectとは何ですか?
A. Salesforce Private Connectは、Salesforceと外部システム間を、インターネットを経由しない構成で接続するための仕組みです。金融機関のように機密性の高い情報を扱う環境では、既存システムとの連携時に通信経路を整理する選択肢になります。
Q. 既存の基幹システムと連携できますか?
A. 既存システムとの連携は、連携対象のシステム、連携するデータ、更新頻度、セキュリティ要件によって設計内容が変わります。ローン契約オンライン化では、顧客情報や契約情報を扱うため、通信経路や接続方式を含めて事前に整理することが重要です。
Q. 本人確認はオンライン化できますか?
A. e-KYCを活用することで、オンライン上で本人確認を完結する設計が可能です。ローン契約オンライン化では、本人確認の方法や既存業務との関係を整理したうえで、顧客利便性と業務負荷の両面から検討することが重要です。
Q. ローン契約オンライン化で確認すべきポイントは何ですか?
A. 顧客向けのWeb手続き導線、本人確認、申込・契約状況の確認、既存システム連携、セキュリティ要件を整理することが重要です。特に金融機関では、顧客利便性だけでなく、行内業務の運用負荷や統制面も含めて検討する必要があります。